Doanh nghiệp BĐS 'vượt cạn': Chiến lược huy động vốn khi tín dụng thắt chặt
Doanh nghiệp BĐS đang chuyển dịch chiến lược huy động vốn từ tín dụng sang trái phiếu và cổ phiếu để sinh tồn. Khám phá giải pháp cấu trúc vốn đa tầng tại đây!
Việc đa dạng hóa kênh huy động vốn bất động sản trở thành bài toán sinh tồn then chốt khi các ngân hàng thắt chặt tín dụng và áp lực lãi suất tiếp tục đè nặng doanh nghiệp.
Trong bối cảnh thị trường tài chính biến động, các nhà phát triển bất động sản (BĐS) không còn có thể dựa dẫm hoàn toàn vào “nguồn sữa” từ ngân hàng. Khi khẩu vị rủi ro của các định chế tài chính thay đổi, những doanh nghiệp chậm thích nghi sẽ dễ dàng rơi vào bẫy thanh khoản.
Khi “vòi rồng” tín dụng không còn chảy mạnh
Áp lực từ biến động địa chính trị toàn cầu cùng các yêu cầu khắt khe từ cơ quan quản lý đã khiến các ngân hàng trở nên thận trọng hơn bao giờ hết. Thay vì giải ngân ồ ạt, các ngân hàng hiện nay ưu tiên nguyên tắc “rủi ro thấp, hiệu quả cao”.
Điển hình như tại Techcombank, tính đến cuối quý 1-2026, dư nợ cho vay các tổ chức kinh tế liên quan đến BĐS đạt gần 199.000 tỉ đồng, chiếm 26,4% tổng dư nợ nhưng đã giảm khoảng 2% so với cuối năm trước. Quan điểm của ngân hàng này rất rõ ràng: chỉ tài trợ vốn khi xác định được chính xác đối tượng mua cuối cùng và khả năng trả nợ thực tế của họ, đồng thời yêu cầu sự minh bạch tuyệt đối trong sử dụng vốn.
Tương tự, VPBank cũng định hướng hạn chế đầu tư vào phân khúc cao cấp hay nghỉ dưỡng vốn nhiều rủi ro, thay vào đó là tập trung vào nhà ở xã hội và phân khúc trung cấp phục vụ nhu cầu ở thực. Điều này cho thấy một sự dịch chuyển lớn trong tư duy cho vay: từ “đầu cơ” sang “nhu cầu thực”.
Tìm “lối thoát” từ trái phiếu và thị trường chứng khoán
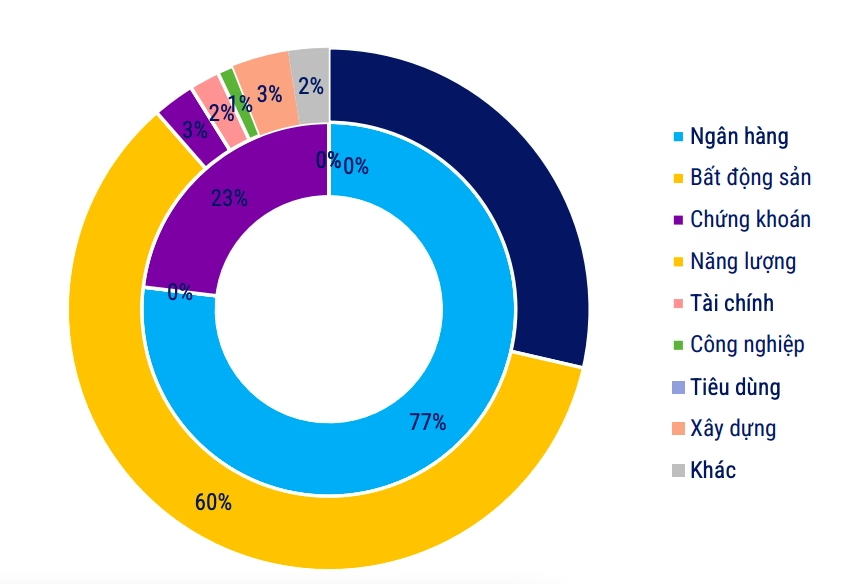
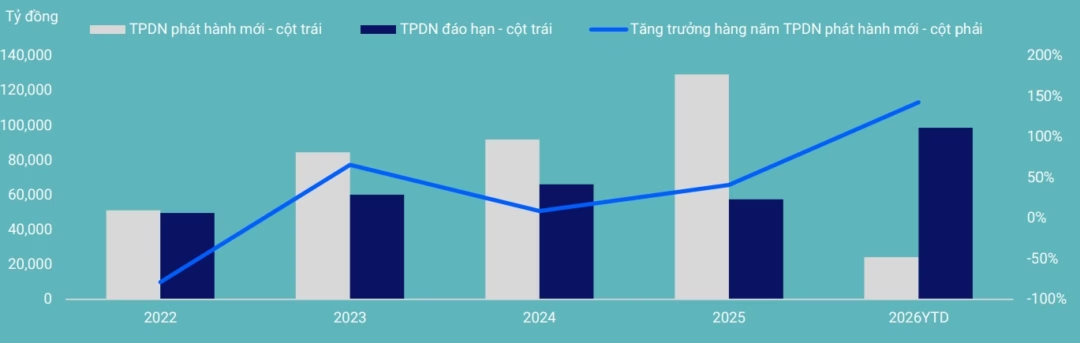
Khi cánh cửa tín dụng hẹp lại, trái phiếu doanh nghiệp (TPDN) riêng lẻ trở thành “cứu cánh” tức thời. Trong quý 1-2026, giá trị huy động từ kênh này đạt 24.065 tỉ đồng, chiếm tới 60% tổng giá trị phát hành toàn thị trường. Đáng chú ý, 41% khối lượng phát hành có kỳ hạn dài từ 7-10 năm, cho thấy nỗ lực tìm kiếm nguồn vốn dài hạn của doanh nghiệp.
Nhiều “ông lớn” đã nhanh chóng triển khai các phương án huy động vốn linh hoạt:
- Hợp tác chiến lược: Vingroup bắt tay với Sacombank để triển khai các giải pháp tài trợ vốn cho các dự án trọng điểm.
- Phát hành trái phiếu: Vinhomes và Công ty Minh An (đối tác của Masterise) lần lượt huy động 6.000 tỉ và 7.500 tỉ đồng để phát triển dự án và tái cơ cấu nợ.
- Tái cấu trúc vốn qua cổ phiếu: DIC Corp, Novaland và Phát Đạt chọn cách phát hành cổ phiếu hoán đổi, trả cổ tức bằng cổ phiếu hoặc chào bán cho nhà đầu tư chuyên nghiệp để giảm áp lực nợ vay.
Xếp hạng tín nhiệm: “Giấy thông hành” để tiếp cận vốn
Một bài học đắt giá từ thực tế là sự minh bạch và uy tín định lượng thông qua xếp hạng tín nhiệm. Trường hợp của BĐS Văn Phú là một ví dụ điển hình. Khi thị trường chưa “rã băng” vào năm 2024, doanh nghiệp này đã thành công trong việc hoán đổi nợ trái phiếu thành cổ phiếu nhờ sự đồng thuận của cổ đông.
Yếu tố then chốt giúp Văn Phú nhận được sự tin tưởng chính là việc chủ động tham gia xếp hạng tín nhiệm sớm (duy trì mức BB+ với triển vọng ổn định) và công khai minh bạch tiến độ dự án. Tương tự, mức xếp hạng A (ổn định) đã giúp Vinhomes huy động thành công 6.000 tỉ đồng một cách thuận lợi.
Xây dựng cấu trúc vốn đa tầng và hệ sinh thái bền vững
Tuy nhiên, việc huy động vốn ngắn hạn hay trung hạn chỉ là giải pháp tình thế. Theo ông Nguyễn Đức Thuận (Hasco Holdings), BĐS Việt Nam đang gặp tình trạng “lệch pha” nghiêm trọng: dự án kéo dài 3-10 năm nhưng vốn vay ngân hàng thường ngắn hơn, trong khi doanh nghiệp phải tự bỏ ra 30-50% vốn đối ứng ban đầu.
Để giải quyết triệt để, các chuyên gia đề xuất xây dựng cấu trúc vốn đa tầng:
- Phát triển TPDN chuyên nghiệp: TS Nguyễn Đức Kiên đề xuất huy động vốn theo tiến độ dự án thay vì huy động một lần để tránh sử dụng sai mục đích và giảm áp lực trả nợ gốc/lãi khi đáo hạn.
- Mô hình tài trợ chuỗi: Kết nối vốn ngân hàng, vốn doanh nghiệp và dòng tiền dân cư thông qua các hệ sinh thái.
Hiện nay, một số đơn vị đã thành công với mô hình hệ sinh thái. Vingroup tạo ra chuỗi giá trị từ xây dựng đến dịch vụ, kéo theo nhiều doanh nghiệp vệ tinh. Trong khi đó, Viettel Construction tận dụng lợi thế hệ sinh thái số của Viettel để hướng tới xây dựng 50.000 căn nhà ở xã hội, kết hợp với sự hỗ trợ từ địa phương.
Lời kết từ chuyên gia: Sự sinh tồn của doanh nghiệp BĐS hiện nay không nằm ở quy mô quỹ đất mà nằm ở năng lực quản trị tài chính. Việc chuyển dịch từ tư duy “vay vốn để tăng trưởng nhanh” sang “cấu trúc vốn bền vững và minh bạch” là con đường duy nhất để vượt qua giai đoạn sàng lọc khắt khe này.
Bạn đánh giá thế nào về khả năng hồi phục của phân khúc nhà ở xã hội trong năm 2026? Hãy chia sẻ góc nhìn của bạn ở phần bình luận hoặc liên hệ với chúng tôi để thảo luận sâu hơn!
Câu hỏi thường gặp (FAQ)
Tại sao các ngân hàng hiện nay thắt chặt cho vay bất động sản?Do áp lực thanh khoản, biến động địa chính trị và yêu cầu quản trị rủi ro từ cơ quan quản lý. Các ngân hàng chuyển sang ưu tiên phân khúc nhà ở thực (trung cấp, nhà ở xã hội) và yêu cầu minh bạch cao hơn.
Xếp hạng tín nhiệm có vai trò gì trong việc huy động vốn của doanh nghiệp BĐS?Xếp hạng tín nhiệm đóng vai trò như một “giấy thông hành”, giúp doanh nghiệp chứng minh uy tín và khả năng trả nợ, từ đó dễ dàng thu hút nhà đầu tư trái phiếu và đạt được sự đồng thuận khi tái cơ cấu nợ.
Cấu trúc vốn đa tầng trong bất động sản là gì?Là việc kết hợp linh hoạt nhiều nguồn vốn (tín dụng ngắn hạn, trái phiếu dài hạn, vốn chủ sở hữu, cổ phiếu hoán đổi) để khớp với tiến độ thực hiện dự án, tránh tình trạng lệch pha về kỳ hạn trả nợ.
Câu hỏi thường gặp
Tại sao các ngân hàng hiện nay thắt chặt cho vay bất động sản?
Do áp lực thanh khoản, biến động địa chính trị và yêu cầu quản trị rủi ro từ cơ quan quản lý. Các ngân hàng chuyển sang ưu tiên phân khúc nhà ở thực (trung cấp, nhà ở xã hội) và yêu cầu minh bạch cao hơn.
Xếp hạng tín nhiệm có vai trò gì trong việc huy động vốn của doanh nghiệp BĐS?
Xếp hạng tín nhiệm đóng vai trò như một “giấy thông hành”, giúp doanh nghiệp chứng minh uy tín và khả năng trả nợ, từ đó dễ dàng thu hút nhà đầu tư trái phiếu và đạt được sự đồng thuận khi tái cơ cấu nợ.
Cấu trúc vốn đa tầng trong bất động sản là gì?
Là việc kết hợp linh hoạt nhiều nguồn vốn (tín dụng ngắn hạn, trái phiếu dài hạn, vốn chủ sở hữu, cổ phiếu hoán đổi) để khớp với tiến độ thực hiện dự án, tránh tình trạng lệch pha về kỳ hạn trả nợ.
Quy trình & thành phần
Chiến Lược 'Software-Driven Hardware': Bước Ngoặt Edge AI Từ MICROIP
Khám phá chiến lược 'Phần cứng định hướng bởi phần mềm' của MICROIP nhằm tối ưu Edge AI và ASIC thông qua hợp tác Đài Loan - Ba Lan. Xem chi tiết tại đây!
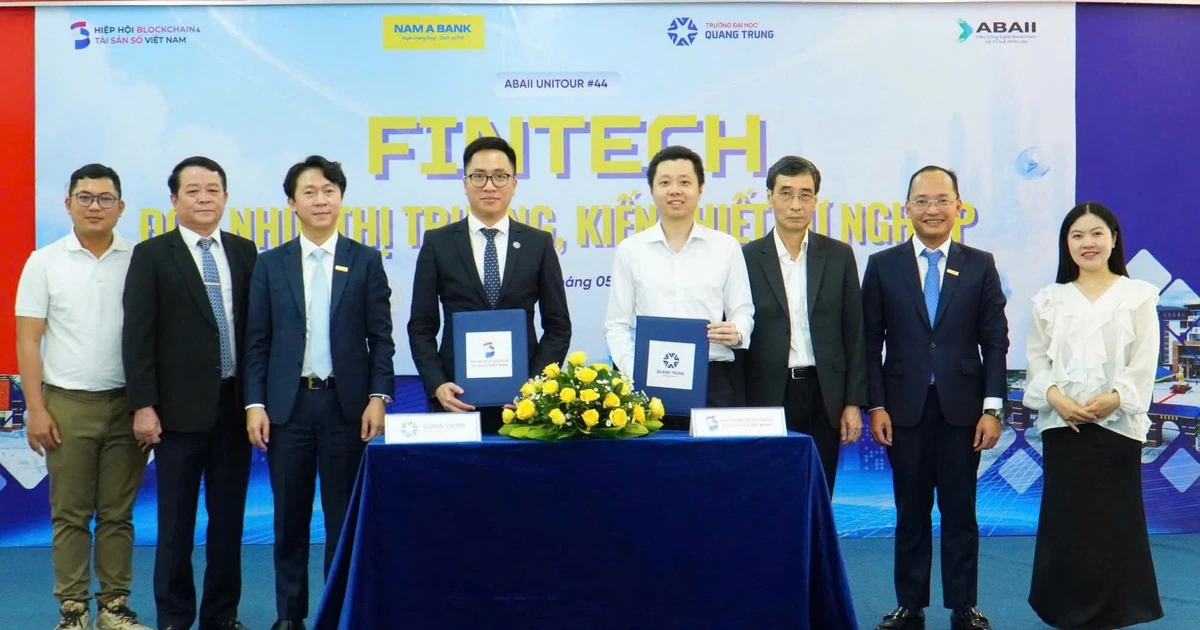
ĐH Quang Trung & VBA: Số hóa ESG, đưa nông sản Việt vươn tầm quốc tế
ĐH Quang Trung bắt tay VBA và các doanh nghiệp xây dựng hệ sinh thái ESG, ứng dụng Blockchain số hóa chuỗi giá trị trà, hướng tới mục tiêu xuất khẩu xanh sang EU, Mỹ.
Chiến Lược Đầu Tư Vàng Và Bạc: Bí Quyết Thắng Lợi Sau 10 Năm
Đừng cố đoán giá vàng bạc! Khám phá chiến lược phân bổ danh mục 5-15% và kỷ luật tích lũy giúp bảo vệ tài sản bền vững trong 10 năm. Xem chi tiết tại đây!
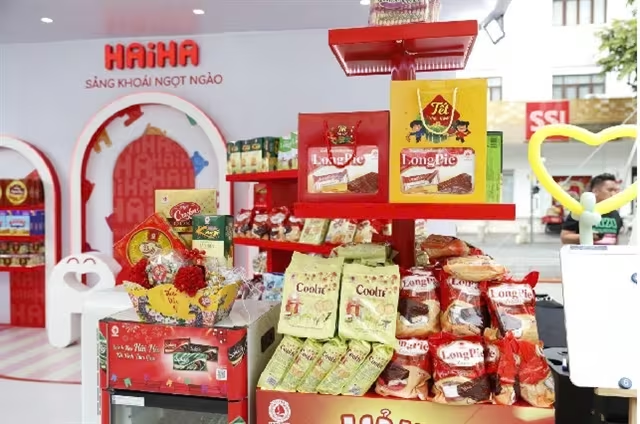
Bánh kẹo Hải Hà (HHC) đặt mục tiêu bứt phá 2026: Doanh thu kỳ vọng 1.230 tỷ đồng
Bánh kẹo Hải Hà (HHC) đặt mục tiêu doanh thu 1.230 tỷ đồng năm 2026. Tìm hiểu chiến lược tái cấu trúc, đẩy mạnh TMĐT và mở rộng xuất khẩu của HHC tại đây!