Vì sao DNNVV Việt Nam 'bỏ lỡ' ưu đãi thuế từ các FTA thế hệ mới?
Vì sao DNNVV Việt Nam chưa tận dụng tốt ưu đãi thuế FTA? Phân tích rào cản từ chi phí logistics đến thủ tục C/O và giải pháp bứt phá xuất khẩu cho doanh nghiệp.
Tận dụng ưu đãi thuế quan FTA cho doanh nghiệp nhỏ và vừa là chìa khóa vàng để bứt phá xuất khẩu, nhưng thực tế triển khai tại Việt Nam vẫn còn nhiều rào cản đáng kể.
Việt Nam hiện là một trong những nền kinh tế mở nhất thế giới với mạng lưới lên tới 20 hiệp định thương mại tự do (FTA). Tuy nhiên, một nghịch lý đang tồn tại: trong khi các cánh cửa thuế quan được mở rộng, tỷ lệ doanh nghiệp nội địa, đặc biệt là khối doanh nghiệp nhỏ và vừa (DNNVV), thực sự bước qua cánh cửa đó để hưởng lợi lại thấp hơn nhiều so với kỳ vọng.
Thực trạng đáng báo động: “Cửa mở” nhưng DNNVV chưa “vào”
Để đo lường mức độ tận dụng FTA, chỉ số quan trọng nhất chính là tỷ lệ hàng hóa xuất khẩu có chứng nhận xuất xứ (C/O). Đây là “tấm vé” bắt buộc để doanh nghiệp được miễn hoặc giảm thuế tại nước nhập khẩu. Thế nhưng, những con số thống kê lại cho thấy một bức tranh khá ảm đạm.
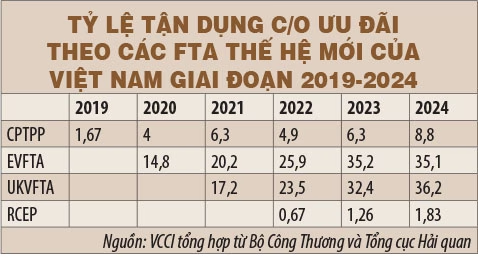
Đối với các FTA thế hệ mới với tiêu chuẩn khắt khe như CPTPP hay RCEP, tỷ lệ tận dụng C/O cực kỳ thấp. Cụ thể, sau 6 năm vận hành, chỉ 8,8% hàng hóa xuất khẩu sang khối CPTPP được hưởng ưu đãi thuế. Tại thị trường Nhật Bản, con số này thậm chí chỉ chạm mức 3%. Với RCEP, năm 2024 ghi nhận tỷ lệ áp dụng ưu đãi thuế quan chỉ đạt 1,83% tổng giá trị xuất khẩu.
Một ví dụ điển hình là mặt hàng gạo. Dù EU và Vương quốc Anh áp mức thuế 0% theo các FTA mới, nhưng thị phần gạo Việt Nam tại đây chỉ loanh quanh mức 1%, một con số quá khiêm tốn so với tiềm năng thực tế của nông sản Việt.
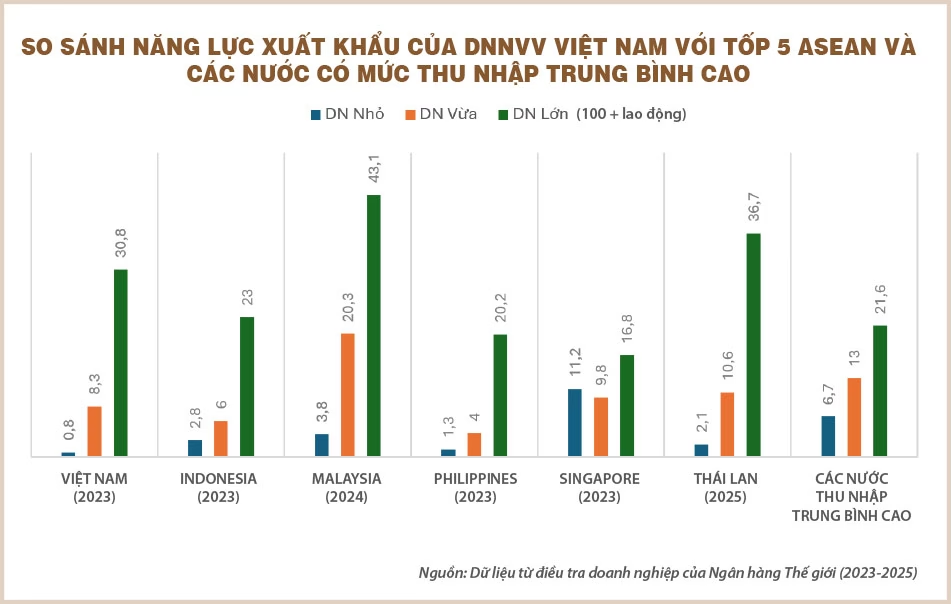
Đáng quan ngại hơn, năng lực xuất khẩu trực tiếp của DNNVV đang ở mức thấp kỷ lục. Theo dữ liệu từ Ngân hàng Thế giới (2023), tỷ lệ doanh nghiệp nhỏ (5-19 lao động) có giá trị xuất khẩu chiếm trên 10% tổng doanh thu chỉ đạt 0,8%, và doanh nghiệp vừa (20-99 lao động) là 8,3%. Khi đặt trong tương quan với các nước ASEAN, Việt Nam hiện đứng cuối bảng về tỷ lệ doanh nghiệp nhỏ tham gia xuất khẩu.
Những “điểm nghẽn” khiến lợi ích không bù đắp nổi chi phí
Tại sao những ưu đãi thuế quan hấp dẫn lại không đủ sức kéo DNNVV ra biển lớn? Câu trả lời nằm ở sự chênh lệch quá lớn giữa lợi ích tiềm năng và chi phí thực tế.
1. Thiếu hụt năng lực quản trị rủi ro
Khác với các tập đoàn lớn, DNNVV thường thiếu hụt nghiêm trọng kiến thức về luật pháp quốc tế, quy tắc xuất xứ và năng lực quản trị chuỗi cung ứng. Khi đối mặt với rủi ro pháp lý hoặc đứt gãy cung ứng, các doanh nghiệp này dễ dàng bị tổn thương hơn do hạn chế về nguồn lực tài chính và nhân sự chuyên trách.
2. Gánh nặng chi phí Logistics “đắt đỏ”
Trong khi các doanh nghiệp FDI có bộ phận logistics riêng, DNNVV buộc phải thuê ngoài. Tại Việt Nam, chi phí logistics có thể chiếm tới 21% GDP, cao hơn hẳn so với mức trung bình của nhiều nước ASEAN. Điều này trực tiếp bào mòn lợi thế cạnh tranh từ việc giảm thuế quan.
3. Rào cản từ thủ tục hành chính
Việc xin cấp C/O đôi khi trở thành một cuộc chiến về thủ tục. Sự thiếu ổn định của các hệ thống xử lý hành chính điện tử (đặc biệt là những trục trặc ghi nhận trong năm 2025) đã làm tăng chi phí tuân thủ, khiến nhiều doanh nghiệp nản lòng trong việc theo đuổi các ưu đãi thuế.
Chiến lược “vượt rào” để DNNVV làm chủ cuộc chơi
Để không bị bỏ lại phía sau, cần một chiến lược phối hợp đồng bộ giữa nỗ lực tự thân của doanh nghiệp và sự kiến tạo từ phía Nhà nước.
Giải pháp cho doanh nghiệp: Thay đổi tư duy và cách tiếp cận
- Nuôi dưỡng khát vọng xuất khẩu: Sự quyết tâm của người lãnh đạo là yếu tố then chốt. Doanh nghiệp cần chủ động cập nhật kiến thức về FTA thay vì chờ đợi hỗ trợ.
- Tận dụng sự linh hoạt: DNNVV có lợi thế về khả năng thích ứng nhanh và đổi mới sáng tạo. Hãy tập trung vào các sản phẩm ngách, độc đáo, chất lượng cao để tạo lợi thế cạnh tranh phi thuế quan.
- Chiến lược xuất khẩu gián tiếp: Thay vì đơn độc ra biển lớn, DNNVV nên chủ động gia nhập chuỗi cung ứng của các doanh nghiệp lớn hoặc FDI. Đây là cách “học việc” hiệu quả nhất để tích lũy kinh nghiệm trước khi tiến tới xuất khẩu trực tiếp.
Vai trò của Nhà nước: Chuyển từ “quản lý” sang “phục vụ”
Chính sách hỗ trợ cần thực chất hơn, tập trung vào việc giảm chi phí tuân thủ cho DNNVV:
- Cải tổ dịch vụ công: Lấy doanh nghiệp làm trung tâm, gắn KPI của cơ quan quản lý với mức độ hài lòng của doanh nghiệp. Tích hợp đồng bộ các cổng thông tin điện tử để giảm thiểu sai sót và thời gian chờ đợi.
- Thúc đẩy vai trò của Hiệp hội: Khuyến khích các hiệp hội ngành hàng hoạt động thực chất hơn, đóng vai trò là cầu nối cung cấp thông tin thị trường và hỗ trợ liên kết doanh nghiệp.
Lời kết: Thuế quan 0% chỉ là điều kiện cần, năng lực cạnh tranh mới là điều kiện đủ. DNNVV Việt Nam không thể chỉ dựa vào ưu đãi thuế mà phải nâng tầm giá trị sản phẩm và tối ưu hóa vận hành để thực sự làm chủ cuộc chơi toàn cầu.
Bạn nghĩ sao về rào cản lớn nhất mà doanh nghiệp bạn đang gặp phải khi tiếp cận FTA? Hãy chia sẻ cùng chúng tôi ở phần bình luận dưới đây!
Câu hỏi thường gặp (FAQ)
Tại sao tỷ lệ tận dụng ưu đãi thuế FTA của DNNVV Việt Nam lại thấp?Do thiếu kiến thức về quy tắc xuất xứ, chi phí logistics cao (chiếm tới 21% GDP), hạn chế về nguồn lực tài chính và những trục trặc trong hệ thống thủ tục hành chính điện tử.
DNNVV nên làm gì nếu không đủ nguồn lực để xuất khẩu trực tiếp?Doanh nghiệp nên áp dụng chiến lược xuất khẩu gián tiếp bằng cách tham gia vào mạng lưới cung ứng của các doanh nghiệp lớn hoặc doanh nghiệp FDI để học hỏi kinh nghiệm và tích lũy nguồn lực.
Chứng nhận xuất xứ (C/O) có vai trò gì trong việc tận dụng FTA?C/O là chứng từ bắt buộc để chứng minh hàng hóa đáp ứng quy tắc xuất xứ của hiệp định, từ đó giúp doanh nghiệp được hưởng mức thuế ưu đãi (thậm chí là 0%) tại thị trường nhập khẩu.
Câu hỏi thường gặp
Tại sao tỷ lệ tận dụng ưu đãi thuế FTA của DNNVV Việt Nam lại thấp?
Do thiếu kiến thức về quy tắc xuất xứ, chi phí logistics cao (chiếm tới 21% GDP), hạn chế về nguồn lực tài chính và những trục trặc trong hệ thống thủ tục hành chính điện tử.
DNNVV nên làm gì nếu không đủ nguồn lực để xuất khẩu trực tiếp?
Doanh nghiệp nên áp dụng chiến lược xuất khẩu gián tiếp bằng cách tham gia vào mạng lưới cung ứng của các doanh nghiệp lớn hoặc doanh nghiệp FDI để học hỏi kinh nghiệm và tích lũy nguồn lực.
Chứng nhận xuất xứ (C/O) có vai trò gì trong việc tận dụng FTA?
C/O là chứng từ bắt buộc để chứng minh hàng hóa đáp ứng quy tắc xuất xứ của hiệp định, từ đó giúp doanh nghiệp được hưởng mức thuế ưu đãi (thậm chí là 0%) tại thị trường nhập khẩu.
Quy trình & thành phần
Chiến Lược 'Software-Driven Hardware': Bước Ngoặt Edge AI Từ MICROIP
Khám phá chiến lược 'Phần cứng định hướng bởi phần mềm' của MICROIP nhằm tối ưu Edge AI và ASIC thông qua hợp tác Đài Loan - Ba Lan. Xem chi tiết tại đây!
ĐH Quang Trung & VBA: Số hóa ESG, đưa nông sản Việt vươn tầm quốc tế
ĐH Quang Trung bắt tay VBA và các doanh nghiệp xây dựng hệ sinh thái ESG, ứng dụng Blockchain số hóa chuỗi giá trị trà, hướng tới mục tiêu xuất khẩu xanh sang EU, Mỹ.
PVFCCo - Phú Mỹ: Mục tiêu 17.600 tỷ đồng & Chiến lược Chuyển dịch Xanh
PVFCCo - Phú Mỹ (DPM) đặt mục tiêu doanh thu 17.600 tỷ đồng năm 2026, đẩy mạnh hóa chất và phân bón xanh. Xem ngay chiến lược tăng trưởng bền vững của DPM tại đây!
Bánh kẹo Hải Hà (HHC) đặt mục tiêu bứt phá 2026: Doanh thu kỳ vọng 1.230 tỷ đồng
Bánh kẹo Hải Hà (HHC) đặt mục tiêu doanh thu 1.230 tỷ đồng năm 2026. Tìm hiểu chiến lược tái cấu trúc, đẩy mạnh TMĐT và mở rộng xuất khẩu của HHC tại đây!